
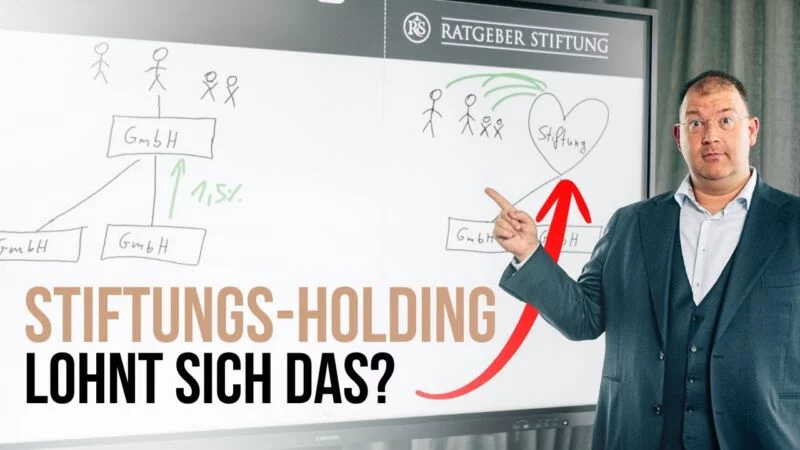

Die Holding-GmbH ist der Klassiker unter den Holding-Strukturen:
Eine Mutter-GmbH hält die Anteile einer oder mehrerer operativer GmbHs. Ausschüttungen kommen dank Schachtelprivileg mit effektiv rund 1,5 % Steuerlast oben an (statt 25 % Abgeltungsteuer privat), der Verkauf einer Tochter ist zu 95 % steuerfrei, und die Gründung kostet ab etwa 3.000–7.000 € plus Stammkapital.
In diesem Beitrag geht es darum, wie die Holding-GmbH steuerlich funktioniert, was sie kostet, welche Nachteile oft verschwiegen werden und in welchen Fällen eine Stiftung an der Spitze die bessere Wahl ist.
Das Wichtigste in Kürze
- Aufbau: Mutter-GmbH (Holding) hält ≥ 10 %, praktisch meist 100 %, an operativen Tochter-GmbHs.
- Steuern: Ausschüttungen der Töchter zu 95 % steuerfrei (§ 8b KStG), effektiv ~1,5 %; Tochter-Verkauf ebenfalls zu 95 % begünstigt.
- Kosten: Gründung ca. 3.000–7.000 € + 25.000 € Stammkapital (12.500 € einzuzahlen); laufend doppelte Buchhaltung/Abschlüsse.
- Größter Nachteil: Die Holding-GmbH gehört dir persönlich (vererbbar, pfändbar, im Scheidungsfall zugewinnrelevant).
- Faustregel: sinnvoll ab ca. 80.000–100.000 € Jahresgewinn und Reinvestitions-Absicht; für dauerhaften Schutz Stiftung an die Spitze.
Passt das zu deinen Gesellschaften?
Der Stiftungs-Check beantwortet das in 2 Minuten. Anonym, ohne Vorbereitung, ohne Anmeldung.
In 2 Minuten prüfenLieber direkt sprechen? Kostenfreies Erstgespräch vereinbaren
1. Wie funktioniert eine Holding-GmbH?
Zwei GmbHs, eine Aufgabenteilung: Unten arbeitet die operative GmbH und versteuert ihre Gewinne regulär mit rund 30 % (Körperschaft- + Gewerbesteuer). Oben sitzt die Mutter-GmbH, die kein Tagesgeschäft betreibt, sondern die Anteile hält, Ausschüttungen empfängt und das Kapital reinvestiert: in weitere Beteiligungen, Immobilien oder Wertpapiere. Die Grundlagen der Struktur erklärt der Beitrag Was ist eine Holding?.
2. Wie wird die Holding-GmbH besteuert?
- Ebene Tochter: regulärer Unternehmenssteuersatz von rund 30 % auf den Gewinn.
- Ausschüttung an die Mutter: 95 % steuerfrei (§ 8b KStG); die restlichen 5 % unterliegen 15 % Körperschaftsteuer (bis 2027, ab 2032 10 %), effektiv rund 1,5 % der Ausschüttung.
- Verkauf einer Tochter: Veräußerungsgewinne sind ebenfalls zu 95 % steuerfrei, der große Exit-Vorteil gegenüber dem Privatverkauf (~25–30 % Steuer).
- Erst die Privatentnahme kostet: Schüttet die Mutter an dich als Gesellschafter aus, fallen nachgelagert 25 % Abgeltungsteuer an. Die Holding ist deshalb eine Reinvestitions-Struktur, kein Entnahme-Vehikel.
Gesamtrechnung vom Tochter-Gewinn bis in die Mutter: typischerweise rund 30,5–31 %, gegenüber 47 % und mehr bei direkter privater Ausschüttung.
3. Was kostet eine Holding-GmbH?
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Position | Kosten |
|---|---|
| Gründung Mutter-GmbH (Notar, Eintragung, Beratung) | ca. 3.000–7.000 € (mit aufwändiger Strukturierung bis ~10.000 €) |
| Stammkapital | 25.000 € (davon 12.500 € sofort einzuzahlen; bleibt Betriebsvermögen) |
| Einbringung bestehender GmbH (Anteilstausch) | Notar/Beratung je nach Bewertung; steuerneutral nach § 21 UmwStG |
| Laufend | Buchhaltung + Jahresabschluss für jede Gesellschaft (doppelter Verwaltungsaufwand) |
4. Welche Nachteile hat die Holding-GmbH?
Zur ehrlichen Betrachtung gehören die Punkte, die in Werbe-Rechnungen gern fehlen:
- Sie gehört dir, und das ist das Problem: Die Anteile der Mutter-GmbH sind Privatvermögen. Sie werden vererbt (Erbschaftsteuer, Zersplitterungsrisiko), können gepfändet werden und fallen im Scheidungsfall grundsätzlich in den Zugewinnausgleich. Das gesamte darunter gebündelte Vermögen hängt an den Lebensrisiken einer Person.
- Doppelter Verwaltungsaufwand: Zwei (oder mehr) Gesellschaften bedeuten zwei Buchhaltungen, zwei Abschlüsse, mehr Steuerberatungskosten.
- Gebundenes Kapital: Wer laufend privat entnimmt, zahlt die gesparte Steuer nachgelagert doch. Die Struktur lohnt nur für Reinvestierer.
- 7-Jahres-Sperrfrist: Nach dem Anteilstausch ist ein Verkauf der getauschten Anteile sieben Jahre lang steuerlich gesperrt.
- Gestaltungsdisziplin: Nicht marktübliche Verträge zwischen den Ebenen führen zur verdeckten Gewinnausschüttung; Betriebsaufspaltungs-Konstellationen brauchen saubere Planung.
Lohnt sich eine Stiftung für dich?
Beantworte 9 kurze Fragen und du weißt in 2 Minuten, ob eine Stiftung zu deiner Situation passt – kostenlos und unverbindlich.
Stiftungs-Check starten5. Holding-GmbH oder Stiftung an der Spitze?
Der erste Nachteil aus der Liste lässt sich strukturell lösen: indem an die Spitze keine GmbH, sondern eine Familienstiftung gesetzt wird. Steuerlich arbeitet die Stiftungsholding vergleichbar (Best Case sogar ~0,8 % auf Ausschüttungen), aber die Spitze gehört niemandem mehr: kein Erbfall, kein Anteilsstreit, kein Durchgriff privater Gläubiger, kein Zugewinn. Die Holding-GmbH bleibt dabei oft als Zwischenebene erhalten: Flexibilität unten, Schutz oben. Der direkte Vergleich: Stiftung vs. GmbH-Holding; die Stiftungs-Variante im Detail: Stiftungsholding.
Tabelle seitlich wischen, um alle Spalten zu sehen.
| Kriterium | Holding-GmbH | Stiftungsholding |
|---|---|---|
| Ausschüttungen der Töchter | ~1,5 % | ~0,8–1,5 % |
| Eigentümer der Spitze | du (Privatvermögen) | niemand (eigentümerlos) |
| Erbfall / Scheidung / Gläubiger | voll betroffen | entzogen (nach Fristen) |
| Gründungsaufwand | Wochen, ab ~3.000 € | Monate, ab ~20.000 € |
| Geeignet für | Flexibilität, kleinere Strukturen | Vermögensschutz, Generationen |
Unser Fazit
Die Holding-GmbH ist ein hervorragendes Steuer-Werkzeug: 1,5 % statt 25 % auf Ausschüttungen, begünstigter Exit, Risikotrennung, für reinvestierende Unternehmer ab ca. 80.000–100.000 € Jahresgewinn fast immer eine Überlegung wert. Ihr blinder Fleck ist die Spitze: Alles, was sie bündelt, hängt weiter an einer Privatperson mit deren Lebensrisiken. Wer nur Steuern optimieren will, ist mit der Holding-GmbH gut bedient. Wer sein Lebenswerk dauerhaft sichern will, setzt die Stiftung darüber.
Was Gehalt gegen Ausschüttung wirklich kostet, rechnet der Beitrag Geld aus der GmbH entnehmen durch.
Weitere Beiträge zu Holding findest du im Bereich Holding.
FAQ zur Holding-GmbH
Wie viel Steuern zahlt eine Holding-GmbH auf Ausschüttungen?
Effektiv rund 1,5 %: 95 % der Ausschüttung sind steuerfrei (§ 8b KStG), nur 5 % werden mit 15 % Körperschaftsteuer (bis 2027, danach jährlich ein Prozentpunkt weniger, ab 2032 10 %) belastet. Voraussetzung ist eine Beteiligung von mindestens 10 %.
Was kostet die Gründung einer Holding-GmbH?
Ca. 3.000–7.000 € für Notar, Eintragung und Beratung, plus 25.000 € Stammkapital (12.500 € sofort einzuzahlen). Das Stammkapital bleibt Betriebsvermögen der Gesellschaft.
Welche Nachteile hat die Holding-GmbH?
Doppelter Verwaltungsaufwand, gebundenes Kapital, Sperrfristen, und vor allem: Die Anteile gehören dir persönlich und sind damit vererbbar, pfändbar und scheidungsrelevant.
Kann ich eine bestehende GmbH unter eine Holding hängen?
Ja, per qualifiziertem Anteilstausch (§ 21 UmwStG): steuerneutral zu Buchwerten, mit siebenjähriger Sperrfrist für den Verkauf.
Wann ist eine Stiftung besser als eine Holding-GmbH?
Sobald Vermögensschutz und Nachfolge zählen: Die Stiftung an der Spitze nimmt Erbfall, Anteilsstreit und Gläubigerzugriff aus der Struktur, bei vergleichbarer Steuerlast auf Ausschüttungen.
Würde das über deinen Gesellschaften funktionieren?
Ob eine Stiftungsholding zu deiner Beteiligungsstruktur passt, lässt sich nur am konkreten Fall beurteilen. Zehn Minuten am Telefon reichen für die erste Einschätzung.
Kostenfreies Erstgespräch vereinbaren10 Minuten Telefonat · kostenfrei & unverbindlich · keine Vorbereitung nötig
Quellen und Rechtsgrundlagen
- Schachtelprivileg (95 % Freistellung, 10 %-Schwelle): § 8b KStG
- Körperschaftsteuersatz 15 % (bis 2027, danach jährlich ein Prozentpunkt weniger, ab 2032 10 %): § 23 KStG; Abgeltungsteuer: § 32d EStG
- Qualifizierter Anteilstausch und Sperrfrist: §§ 21, 22 UmwStG
- GmbH-Gründung (Stammkapital, Verfahren): GmbHG
- Zugewinnausgleich: §§ 1372 ff. BGB
- Kosten- und Praxiswerte aus der Beratungspraxis Ratgeber Stiftung. Stand: Juli 2026.


