
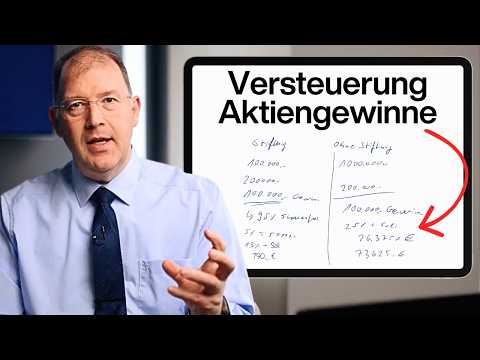

Ja. Eine rechtsfähige Stiftung kann Aktien halten, von der einzelnen Depotposition bis zum unternehmerischen Aktienpaket. Steuerlich entscheidet die Quote: Ab 10 % Beteiligung sind Dividenden nach § 8b KStG zu 95 % steuerfrei, effektiv 0,75 %; darunter fallen volle 15 % Körperschaftsteuer an. Veräußerungsgewinne sind quotenunabhängig zu 95 % befreit.
Wer „Stiftung und AG“ sucht, meint meist eine von zwei Situationen: entweder ein Wertpapierdepot, in dem die Stiftung breit gestreut Aktien hält, oder ein Aktienpaket am eigenen Familienunternehmen, das dauerhaft in der Stiftung liegen soll.
Beide Fälle stehen unter derselben Norm, § 8b KStG, und werden dennoch völlig unterschiedlich besteuert. In diesem Beitrag geht es darum, wo die Trennlinie verläuft, welche Schwellen über die Steuerlast entscheiden und was die Stiftung als Ankeraktionärin in der Nachfolge leistet.
Das Wichtigste in Kürze
- Erlaubt ist es: Die rechtsfähige Stiftung ist nach der Anerkennung voll geschäftsfähig und kann Aktien erwerben, halten und verkaufen. Die Anlagebefugnis gehört ausdrücklich in die Satzung.
- Die 10-Prozent-Linie: Ab 10 % Beteiligung sind Dividenden zu 95 % steuerfrei, effektiv 0,75 %. Darunter, also im Streubesitz, tragen sie volle 15 % Körperschaftsteuer; die Gewerbesteuer-Schachtel verlangt mindestens 15 % (§ 9 Nr. 2a GewStG).
- Kursgewinne sind quotenunabhängig privilegiert: 95 % steuerfrei nach § 8b Abs. 2 KStG, ohne Mindestquote und ohne Haltefrist. 100.000 € Gewinn kosten 750 € statt 25.000 € Abgeltungsteuer privat.
- Nicht begünstigt: ETFs, Investmentfonds, Zertifikate und Anleihen gelten nicht als Beteiligung, hier bleiben es volle 15 %. Verluste sind spiegelbildlich zu 95 % nicht abziehbar.
- 0,75 % oder 1,5 %: Wird die Stiftung gewerblich, etwa durch eine Betriebsaufspaltung, kommt Gewerbesteuer hinzu und die Effektivbelastung verdoppelt sich.
- In der Nachfolge: Als Ankeraktionärin hält die Stiftung das Paket dauerhaft, es wird nicht vererbt und nicht zersplittert. Der Preis sind Endgültigkeit und Erbersatzsteuer alle 30 Jahre (800.000 € Freibetrag).
Passt das zu deinen Gesellschaften?
Der Stiftungs-Check beantwortet das in 2 Minuten. Anonym, ohne Vorbereitung, ohne Anmeldung.
In 2 Minuten prüfenLieber direkt sprechen? Kostenfreies Erstgespräch vereinbaren
1. Kann eine Stiftung Aktionärin einer Aktiengesellschaft sein?
Ja. Nach der Anerkennung durch die Stiftungsaufsicht ist die rechtsfähige Stiftung voll geschäftsfähig und kann wie jede andere juristische Person Aktien zeichnen, kaufen, halten und verkaufen. Ob es sich um eine börsennotierte Gesellschaft oder um die eigene Familien-AG handelt, ändert daran nichts.
Was die Stiftung als Aktionärin darf und muss
Die Handlungsfähigkeit ist der eine Teil, die Bindung der andere. Die Anlagebefugnis sollte ausdrücklich in der Satzung stehen, damit der Vorstand eine klare Grundlage hat. Zugleich ist er verpflichtet, das Grundstockvermögen zu erhalten, also das dauerhaft gewidmete Basisvermögen: Breit gestreute Aktienportfolios, Anleihen und Dividendentitel sind zulässig, Total-Verlust-Wetten aus Grundstockmitteln nicht. Anlageentscheidungen gehören deshalb in einen dokumentierten Vorstandsbeschluss; wie sich diese Grenze verbindlich formulieren lässt, zeigt der Beitrag Anlagerichtlinien für Stiftungsvermögen. Bei der nichtrechtsfähigen Treuhandstiftung läuft das Depot formal auf den Treuhänder und wirtschaftlich für die Stiftung; an der steuerlichen Systematik ändert das nichts.
Was die AG als Rechtsform mitbringt
Die Aktiengesellschaft ist eine Kapitalgesellschaft mit einem Grundkapital von mindestens 50.000 € (§ 7 AktG). Für die Stiftung als Aktionärin zählt vor allem die Verfassung der AG: Der Vorstand leitet unter eigener Verantwortung (§ 76 Abs. 1 AktG), bestellt wird er nicht von den Aktionären, sondern vom Aufsichtsrat (§ 84 AktG), der die Geschäftsführung überwacht (§ 111 AktG). Die Aktionäre entscheiden in der Hauptversammlung über die gesetzlich zugewiesenen Gegenstände (§ 119 AktG), im Regelfall mit einfacher Stimmenmehrheit (§ 133 AktG); Satzungsänderungen brauchen drei Viertel des vertretenen Grundkapitals (§ 179 Abs. 2 AktG), woraus sich die Bedeutung einer Sperrminorität von mehr als 25 % ergibt.
Der Merksatz für die Stiftung als Aktionärin: Einfluss entsteht über Beteiligungsquote und Aufsichtsrat, nicht über Weisungen. Das ist der wesentliche Unterschied zur GmbH, deren Gesellschafterebene der Geschäftsführung Weisungen erteilen kann; wer die Stiftung mit einer GmbH kombinieren will, findet diese Konstellation im Beitrag Geschäftsführer der Stiftungs-GmbH.
2. Wie werden Dividenden und Kursgewinne aus Aktien in der Stiftung besteuert?
Kursgewinne aus Aktien sind in der Stiftung quotenunabhängig zu 95 % steuerfrei (§ 8b Abs. 2 KStG), Dividenden dagegen nur bei einer Beteiligung ab 10 %; darunter unterliegt die Dividende in voller Höhe der Körperschaftsteuer von 15 %. Diese Asymmetrie ist der wichtigste Einzelpunkt des ganzen Themas.
Veräußerungsgewinne: effektiv 0,75 Prozent
Verkauft die Stiftung eine Aktienposition, sind 95 % des Gewinns steuerfrei. Nur 5 % gelten pauschal als nicht abziehbare Betriebsausgaben und tragen die 15 % Körperschaftsteuer, effektiv also 0,75 %. Weder Mindestbeteiligung noch Mindesthaltedauer sind nötig: Das Privileg greift ab dem ersten Tag und auch bei kleinen Stückzahlen. Bei 100.000 € Veräußerungsgewinn sind 5.000 € steuerpflichtig, daraus werden 750 € Körperschaftsteuer zuzüglich Solidaritätszuschlag. Dieselbe Position im Privatvermögen kostet 25 % Abgeltungsteuer, also 25.000 €.
Dividenden: die 10-Prozent-Linie entscheidet
Bei Dividenden kommt es auf die Quote an. Hält die Stiftung mindestens 10 % der Anteile zu Beginn des Kalenderjahres, greift die 95-prozentige Freistellung nach § 8b Abs. 1 in Verbindung mit Abs. 4 KStG, effektiv also wieder 0,75 %. Liegt die Beteiligung darunter, spricht das Gesetz von Streubesitz und schließt die Freistellung aus: Die Dividende wird voll mit 15 % Körperschaftsteuer belastet. Für die Gewerbesteuer gilt eine eigene, höhere Schwelle von 15 % (§ 9 Nr. 2a GewStG); praktisch relevant wird sie nur dort, wo die Stiftung überhaupt gewerbesteuerpflichtig ist, denn eine rein vermögensverwaltende Stiftung zahlt keine Gewerbesteuer.
Was nicht begünstigt ist
§ 8b KStG knüpft an Beteiligungen an Kapitalgesellschaften an, nicht an „Aktien“ im umgangssprachlichen Sinn. Finanzprodukte ohne Beteiligungscharakter fallen heraus, und das gilt ausdrücklich auch für voll replizierende Aktien-ETFs, die steuerlich als Investmentfonds-Anteile behandelt werden.
| Anlage in der Stiftung | Besteuerung in der Stiftung | Privatvermögen zum Vergleich |
|---|---|---|
| Einzelaktien, Veräußerungsgewinn | ca. 0,75 % (§ 8b Abs. 2 KStG) | 25 % Abgeltungsteuer |
| Dividenden ab 10 % Beteiligung | ca. 0,75 % (§ 8b Abs. 1 i. V. m. Abs. 4 KStG) | 25 % Abgeltungsteuer |
| Dividenden aus Streubesitz unter 10 % | 15 % Körperschaftsteuer in voller Höhe | 25 % Abgeltungsteuer |
| Aktien-ETFs und Investmentfonds | 15 % Körperschaftsteuer in voller Höhe | 25 % Abgeltungsteuer (mit Teilfreistellung) |
| Zertifikate und Optionen | 15 % Körperschaftsteuer in voller Höhe | 25 % Abgeltungsteuer |
| Anleihen und Festgeld (Zinsen) | 15 % Körperschaftsteuer in voller Höhe | 25 % Abgeltungsteuer |
Für Dividendenstrategien folgt daraus eine unbequeme Konsequenz: Ein breit gestreutes Depot besteht aus lauter Streubesitzpositionen, deren Dividenden voll steuerpflichtig sind, während die Kursgewinne beim Verkauf nur 0,75 % tragen. Wer den Steuervorteil auf der Dividendenseite will, braucht konzentrierte Beteiligungen, keine Streuung. Auch im ungünstigen Fall bleibt die Stiftung mit 15 % aber unter der privaten Abgeltungsteuer von 25 %.
Die Verlustseite ist asymmetrisch
Was auf der Gewinnseite entlastet, belastet auf der Verlustseite: Aktienverluste sind nach § 8b Abs. 3 KStG spiegelbildlich zu 95 % nicht abziehbar. Aus 40.000 € Verlust werden steuerlich nur 2.000 €, in einem reinen Verlustjahr verpuffen also rund 38.000 €. Spekulative Einzelwetten sind in der Stiftung damit doppelt teuer, weil zusätzlich die Vermögenserhaltungspflicht des Vorstands berührt ist. Den Gesamtrahmen der Stiftungsbesteuerung, einschließlich des Freibetrags von 5.000 € nach § 24 KStG, ordnet der Beitrag Besteuerung der Stiftung im Überblick ein.
3. Wie funktioniert das Schachtelprivileg bei einer AG-Beteiligung?
Bei der AG funktioniert es genauso wie bei der GmbH: Hält die Stiftung mindestens 10 % an einer Kapitalgesellschaft, sind Dividenden und Veräußerungsgewinne nach § 8b KStG zu 95 % steuerfrei, nur 5 % gelten als nicht abziehbare Betriebsausgaben. Die Rechtsform der Tochter ist offen, GmbH, UG und AG sind gleichgestellt; ausländische Kapitalgesellschaften kommen je nach Doppelbesteuerungsabkommen ebenfalls in Betracht.
Die zwei Effektivsätze: 0,75 oder 1,5 Prozent
In der Praxis gibt es genau zwei Ergebnisse. Bei sauberer personeller und sachlicher Trennung bleibt die Stiftung reine Vermögensverwaltung, Gewerbesteuer fällt nicht an, und auf die 5 % wirken nur 15 % Körperschaftsteuer: 0,75 %. Wird die Stiftung gewerblich, kommt Gewerbesteuer auf dieselben 5 % hinzu und die Belastung steigt auf 1,5 %. Mit Solidaritätszuschlag sind es exakt 0,79 % beziehungsweise 1,58 %; gerechnet wird üblicherweise mit den gerundeten Werten.
Rechenbeispiel: Dividende aus einer 25-Prozent-Beteiligung
Eine Stiftung hält 25 % an einer Kapitalgesellschaft und erhält 200.000 € Dividende:
- Stiftung, saubere Trennung: 0,75 % von 200.000 € = 1.500 € Steuer.
- Privatperson, Teileinkünfteverfahren: 60 % von 200.000 € = 120.000 €, darauf 42 % persönlicher Steuersatz = ca. 50.400 €. Je nach Konstellation greift stattdessen die Abgeltungsteuer von 25 %.
- Differenz: rund 48.900 € pro Jahr, aus einer einzigen Dividende.
Ähnlich im Verkaufsfall: Veräußert die Stiftung eine Beteiligung für 2 Mio. € bei einem Buchwert von 25.000 €, sind von den 1,975 Mio. € Gewinn 5 % steuerpflichtig, also 98.750 €, was rund 14.800 € Körperschaftsteuer ergibt. Im Privatvermögen liegt die Belastung typischerweise bei 25 bis 30 %, also grob 500.000 bis 600.000 €.
Die Schwellen im Blick behalten
Die Privilegierung hängt an einer Quote, und Quoten verändern sich. Drei Punkte gehören deshalb in die laufende Überwachung:
- Stichtag: Die Beteiligung muss zum maßgeblichen Stichtag bestehen, sonst greift die Freistellung für Dividenden im betreffenden Jahr nicht.
- Kapitalerhöhung und Verwässerung: Nimmt die AG neues Kapital auf, kann die Quote unter 10 % rutschen. Das gesetzliche Bezugsrecht (§ 186 AktG) hält sie, muss dafür aber ausgeübt werden.
- Aufstockung prüfen: Liegt die Stiftung knapp unter 10 %, lohnt der Zukauf oft allein steuerlich; die jährliche Ersparnis amortisiert die Anschaffungskosten häufig binnen weniger Jahre.
4. Was unterscheidet das Aktiendepot von der unternehmerischen AG-Beteiligung?
Das Depot dient der Vermögensverwaltung mit gestreuten, jederzeit handelbaren Positionen; die unternehmerische Beteiligung ist ein dauerhaft gehaltenes Paket ab 10 beziehungsweise 15 %, mit dem die Stiftung Einfluss auf die Gesellschaft nimmt. Die Trennlinie verläuft nicht entlang der Depotbank, sondern entlang von Quote, Absicht und Haltedauer.
Zwei Rollen, zwei Regelwerke
| Merkmal | Aktien im Stiftungsdepot | Unternehmerisches Aktienpaket |
|---|---|---|
| Typische Quote | Streubesitz, meist deutlich unter 10 % | ab 10 % (Körperschaftsteuer), ab 15 % (Gewerbesteuer-Schachtel) |
| Dividenden | volle 15 % Körperschaftsteuer | 95 % steuerfrei, effektiv 0,75 % |
| Veräußerungsgewinne | 95 % steuerfrei, effektiv 0,75 % | 95 % steuerfrei, effektiv 0,75 % |
| Zweck | Ertrag und Streuung des Stiftungsvermögens | Einfluss, Nachfolge, dauerhafte Bindung des Unternehmens |
| Handelbarkeit | jederzeit über die depotführende Stelle | strategische Entscheidung, selten kurzfristig |
| Vorstandsaufgabe | Anlagerichtlinie, Streuung, Vermögenserhalt | zusätzlich Beteiligungscontrolling, Stimmrechtsausübung, Wahl des Aufsichtsrats |
Ein Hinweis zur Bilanzseite: Anteile, die nicht über ein Wertpapierdepot verwahrt werden, insbesondere GmbH- und KG-Anteile, sind keine Depotpositionen, sondern Beteiligungsbuchwerte in der Stiftungsbilanz, mit eigener rechtlicher und steuerlicher Behandlung. Wie nicht börsennotierte Aktien im Einzelfall verwahrt werden, klärt man vorab mit Steuerberater und depotführender Stelle. Der Merksatz: Ein Aktiendepot ist organisatorisch trivial, ein Beteiligungserwerb nicht.
Vom Privatdepot in die Stiftung: Reihenfolge und Fallstricke
Zuerst die Logistik: Vor der Anerkennung eröffnen Banken für eine „im Werden begriffene“ Stiftung in der Regel kein eigenes Depot, und nicht jedes Institut führt überhaupt Stiftungsdepots. Ob Depotüberträge möglich sind, lässt man sich vor der Gründung schriftlich bestätigen. Für die Eröffnung verlangt die Bank Satzung, Anerkennungsurkunde, Vorstandsbeschluss und Ausweise der Vorstandsmitglieder, für Wertpapiergeschäfte kommt eine Legal-Entity-Identifier-Kennung hinzu. Anerkennung, Kontoeröffnung und Depotübertrag summieren sich realistisch auf vier bis sechs Monate; der Stiftungsaufsicht sind offizielle Depotauszüge als Bank-PDF vorzulegen, Screenshots werden nicht akzeptiert.
Die Übertragung selbst erfolgt als Schenkung, nicht als Verkauf mit Rückkauf: Es entsteht keine Kapitalertragsteuer, die stillen Reserven gehen mit über, und für die Schenkungsteuer zählt der niedrigste Kurswert am Tag der Übertragung. Bewährt hat sich die Schenkung nach ISIN und Stückzahl statt einer Betragszusage, weil Kursschwankungen sonst zu Nachstiftungs- oder Ausgleichsfragen führen; bei Teilübertragungen hilft ein vorab angelegtes Unterdepot. Entscheidend ist das Timing: Nach der Gründung gilt der Stifter gegenüber seiner eigenen Stiftung als fremder Dritter, es greift Steuerklasse III mit nur 20.000 € Freibetrag pro zehn Jahre. Größere Übertragungen gehören deshalb in die Errichtung.
5. Wann wird die Stiftung als Aktionärin gewerblich?
Solange die Stiftung ihre Beteiligungen und ihr Depot verwaltet, bleibt sie vermögensverwaltend und zahlt keine Gewerbesteuer. Gewerblich wird sie typischerweise auf zwei Wegen: durch eine Betriebsaufspaltung oder durch händlerähnlichen Wertpapierhandel. Beides verschiebt die Effektivbelastung der Beteiligungserträge von 0,75 % auf 1,5 %.
Die Betriebsaufspaltung als Klassiker
Die typische Konstellation entsteht, wenn zwei Merkmale zusammentreffen: Personenidentität zwischen Stiftungsvorstand und der Geschäftsleitung der Beteiligungsgesellschaft einerseits, Überlassung von Wirtschaftsgütern durch die Stiftung an diese Gesellschaft andererseits, etwa einer Immobilie oder von Maschinen. Dann wertet die Finanzverwaltung die Stiftung als gewerblich. Die Gegenmaßnahme muss von Anfang an mitgedacht werden: personelle Verflechtungen trennen, meist genügt eine zweite Person auf einer der beiden Seiten.
Für die AG ist hier Vorsicht geboten. Diese Fallgruppe ist an der GmbH entwickelt, deren Gesellschafter der Geschäftsführung Weisungen erteilen können; bei der AG leitet der Vorstand eigenverantwortlich (§ 76 Abs. 1 AktG) und wird vom Aufsichtsrat bestellt. Ob und wie sich die Beherrschungsprüfung auf eine AG-Beteiligung überträgt, ist deshalb im Einzelfall zu klären. Die GmbH-Konstellation im Detail behandelt der oben verlinkte Beitrag zur Stiftungs-GmbH.
Die Trading-Grenze
Der zweite Weg in die Gewerblichkeit führt über das Depot selbst. Aktiver Handel und Umschichtungen sind im Rahmen der Vermögensverwaltung zulässig; bei Day-Trading oder einer nach Umfang und Organisation händlerähnlichen Handelstätigkeit kann sich die Stiftung dagegen gewerblich infizieren. Wo diese Grenze verläuft und welche Folgen die Gewerblichkeit für die übrigen Erträge hat, vertieft der Beitrag Gewerbesteuer bei der Stiftung.
Lohnt sich eine Stiftung für dich?
Beantworte 9 kurze Fragen und du weißt in 2 Minuten, ob eine Stiftung zu deiner Situation passt – kostenlos und unverbindlich.
Stiftungs-Check starten6. Was leistet die Stiftung als Ankeraktionärin in der Unternehmensnachfolge?
Als Ankeraktionärin hält die Stiftung das Aktienpaket dauerhaft und nimmt es damit aus der Erbfolge: Der Anteil wird nicht auf Erben verteilt und nicht zersplittert, weil die Stiftung Eigentümerin bleibt und, anders als eine natürliche Person, nicht stirbt. Darin liegt der strukturelle Unterschied zur Übertragung von Aktien an die nächste Generation.
Warum die Beteiligung zusammenbleibt
Die Stiftung ist auf Dauer angelegt; das Gesetz verlangt, dass die dauernde und nachhaltige Erfüllung des Stiftungszwecks gesichert erscheint (§ 80 BGB). Für ein Familienunternehmen in der Rechtsform der AG heißt das: Das Paket bleibt in einer Hand, unabhängig von Erbfällen, Scheidungen oder Anteilsverkäufen einzelner Familienmitglieder. Die Familie wird über die Satzung an den Erträgen beteiligt, ohne selbst Aktionärin zu sein. Ausschüttungen an Destinatäre lösen Kapitalertragsteuer aus, weshalb die Struktur vor allem dann wirkt, wenn Erträge in der Stiftung bleiben.
Was das rechnerisch bedeutet
Auf der Beteiligungsebene wirkt das Schachtelprivileg wie ein Reinvestitionsverstärker. Erwirtschaftet die Tochtergesellschaft 100.000 € Gewinn, bleiben nach Körperschaft- und Gewerbesteuer auf Gesellschaftsebene (rund 30 %) 70.000 € zur Ausschüttung. In der Stiftung sind davon 95 %, also 66.500 €, steuerfrei; die verbleibenden 3.500 € tragen 15 % Körperschaftsteuer, das sind 525 €. Es kommen 69.475 € an, die vollständig reinvestiert werden können. Dieselbe Logik lässt sich stapeln: Hält die Stiftung eine vermögensverwaltende Holding und diese die operativen Beteiligungen, greift § 8b KStG auf jeder Ebene. Nur die Streubesitzgrenze bleibt bestehen.
Kapital und Stimmrecht lassen sich trennen
Die AG bietet dafür ein gesetzlich vorgeformtes Instrument, das die GmbH so nicht kennt: Vorzugsaktien ohne Stimmrecht, ausgegeben mit einem Vorzug bei der Gewinnverteilung und beschränkt auf höchstens die Hälfte des Grundkapitals (§ 139 AktG). Damit lassen sich Kapitalbeteiligung und Einfluss auseinanderziehen, etwa wenn eine Ebene die Erträge tragen und eine andere die Stimmrechte bündeln soll. Eine verwandte Gestaltungsidee auf Stiftungsebene beschreibt der Beitrag zur Doppelstiftung. Die relevanten Marken bleiben die einfache Mehrheit in der Hauptversammlung (§ 133 AktG) und die Sperrminorität von mehr als 25 % (§ 179 Abs. 2 AktG).
Die Grenzen ehrlich benannt
- Endgültigkeit: Nach der Übertragung gehört das Aktienpaket der Stiftung, nicht mehr der Familie. Der Schutz vor Zersplitterung entsteht gerade aus dieser Bindung.
- Erbersatzsteuer: Bei der Familienstiftung fingiert das Gesetz alle 30 Jahre einen Erbfall (§ 1 Abs. 1 Nr. 4 ErbStG), mit einem Freibetrag von 800.000 €. Der Stichtag steht ab der Anerkennung fest und gehört von Beginn an in die Planung.
- Kapitalmarktrechtliche Pflichten: Größere Beteiligungen können Melde- und Angebotspflichten auslösen (§ 20 AktG, § 33 WpHG, § 35 WpÜG). Ob und ab wann eine Stiftung davon erfasst wird, ist vor dem Erwerb anwaltlich zu prüfen.
7. Welche Fehler kosten bei der AG-Beteiligung am meisten?
- Die Streubesitz-Falle: Eine Dividendenstrategie aus lauter Kleinpositionen zahlt volle 15 % statt 0,75 %.
- ETF statt Beteiligung: Auch ein voll replizierender Aktien-ETF ist steuerlich ein Investmentfonds-Anteil, § 8b KStG greift nicht.
- Schwellen kippen lassen: Eine Kapitalerhöhung ohne Ausübung des Bezugsrechts kann die Quote unter 10 % drücken und das Dividenden-Privileg beenden.
- Personelle Verflechtung übersehen: Personenidentität plus Überlassung von Wirtschaftsgütern führt in die Gewerblichkeit und verdoppelt die Belastung auf 1,5 %.
- Mit Grundstockmitteln spekulieren: 95 % der Verluste sind steuerlich nicht verwertbar, und die Vermögenserhaltungspflicht des Vorstands steht im Raum.
- Die Logistik unterschätzen: vier bis sechs Monate Vorlauf, und nach der Gründung nur noch 20.000 € Freibetrag für Übertragungen.
Unser Fazit
Für die Stiftung als Aktionärin gibt es keine einheitliche Antwort, sondern zwei saubere Fälle. Im Depot ist sie vor allem auf der Kursgewinnseite privilegiert: 95 % steuerfrei, ohne Quote und ohne Haltefrist, während Dividenden aus Streubesitz die vollen 15 % tragen. Beim unternehmerischen Aktienpaket ab 10 % greift das Schachtelprivileg auf beiden Seiten, und aus 25 bis 30 % Steuerlast im Privatvermögen werden 0,75 %, vorausgesetzt, die Struktur bleibt vermögensverwaltend. In der Nachfolge kommt der eigentliche Effekt hinzu: Das Paket bleibt zusammen, weil es nicht mehr vererbt wird. Der Preis dafür ist die Endgültigkeit, und diese Entscheidung ist keine Steuerfrage, sondern eine Eigentumsfrage.
FAQ zur Stiftung als Aktionärin
Darf eine Stiftung Aktien einer börsennotierten AG kaufen?
Ja. Die rechtsfähige Stiftung ist nach der Anerkennung voll geschäftsfähig und kann über ein Stiftungsdepot börsennotierte Aktien handeln. Dividenden aus solchen Streubesitzpositionen tragen 15 % Körperschaftsteuer, Veräußerungsgewinne dagegen nur 0,75 % nach § 8b Abs. 2 KStG.
Kann eine Stiftung selbst Aktien ausgeben?
Nein. Die Stiftung hat keine Gesellschafter und keine Anteilseigner, sondern gehört sich selbst. Sie kann Aktien nur halten, nicht ausgeben. Wer Kapital über Anteile aufnehmen will, braucht dafür eine Kapitalgesellschaft unter der Stiftung.
Gilt das Schachtelprivileg auch bei ausländischen Aktiengesellschaften?
Grundsätzlich kommen auch ausländische Kapitalgesellschaften als Tochtergesellschaft in Betracht. Die konkrete Behandlung hängt jedoch vom jeweiligen Doppelbesteuerungsabkommen ab und sollte vor dem Erwerb steuerlich geprüft werden.
Kann ich ein bestehendes Aktienpaket in meine Stiftung übertragen?
Ja, üblicherweise als Schenkung über die depotführende Bank. Beim Übertragen entsteht keine Kapitalertragsteuer; für die Schenkungsteuer zählt der niedrigste Kurswert am Übertragungstag. Wichtig ist das Timing: Nach der Gründung gilt der Stifter als fremder Dritter mit einem Freibetrag von nur 20.000 € pro zehn Jahre.
Was passiert mit Kursverlusten in der Stiftung?
Sie wirken sich steuerlich kaum aus. Nach § 8b Abs. 3 KStG sind 95 % der Verluste nicht abziehbar, aus 40.000 € Verlust werden also nur 2.000 € abzugsfähiger Betrag. In einem reinen Verlustjahr verpufft der Verlust praktisch vollständig.
Lohnt sich eine Stiftung für ein reines Aktiendepot?
Das hängt von Größenordnung und Anlagestil ab. Als Orientierung wird die Struktur ab etwa 500.000 € liquidem Vermögen interessant, besonders wenn Positionen umgeschichtet und Gewinne realisiert werden. Bei reiner Buy-and-Hold-Strategie mit Streubesitz-Dividenden bleibt der Vorteil auf 15 % statt 25 % begrenzt.
Würde das über deinen Gesellschaften funktionieren?
Ob eine Stiftungsholding zu deiner Beteiligungsstruktur passt, lässt sich nur am konkreten Fall beurteilen. Zehn Minuten am Telefon reichen für die erste Einschätzung.
Kostenfreies Erstgespräch vereinbaren10 Minuten Telefonat · kostenfrei & unverbindlich · keine Vorbereitung nötig
Quellen und Rechtsgrundlagen
- Beteiligungsprivileg: § 8b Abs. 1, Abs. 2, Abs. 3 und Abs. 4 KStG (95-prozentige Freistellung, 5 % nicht abziehbare Betriebsausgaben, Mindestquote 10 % für Dividenden, Verlustabzugsverbot)
- Körperschaftsteuersatz 15 %: § 23 KStG; Freibetrag 5.000 €: § 24 KStG
- Gewerbesteuerliches Schachtelprivileg, Mindestbeteiligung 15 %: § 9 Nr. 2a GewStG
- Verfassung der Aktiengesellschaft: §§ 7, 76 Abs. 1, 84, 111, 119, 133, 139, 179 Abs. 2 und 186 AktG (Mindestgrundkapital, Leitung und Bestellung des Vorstands, Aufsichtsrat, Hauptversammlung, Mehrheiten, Vorzugsaktien ohne Stimmrecht, Bezugsrecht)
- Melde- und Angebotspflichten (Prüfpunkte im Einzelfall): § 20 AktG, § 33 WpHG, § 35 WpÜG
- Rechtsrahmen der Stiftung: §§ 80 ff. BGB
- Erbersatzsteuer alle 30 Jahre: § 1 Abs. 1 Nr. 4 ErbStG; Freibetrag 800.000 €
- Praxiswerte zu Depoteröffnung, Übertragung und Schwellen aus der Beratungspraxis Ratgeber Stiftung. Stand: August 2026.





